Acheter sur plan, c’est régler son logement au rythme du chantier. Tu ne signes pas un gros chèque le jour de la vente. Tu paies par tranches, à mesure que l’immeuble sort de terre. Ces versements successifs portent un nom, les appels de fonds, et ils obéissent à des règles précises que tout acquéreur gagne à connaître avant de se lancer.
Le principe : payer au rythme du chantier
Chaque fois qu’une étape importante est franchie, le promoteur t’adresse une demande de paiement. Si tu as emprunté, ta banque libère alors la somme correspondante. Le calendrier n’a rien d’arbitraire. Il est fixé par le Code de la construction et de l’habitation, à l’article R.261-14, qui pose des plafonds que le promoteur ne peut pas dépasser.
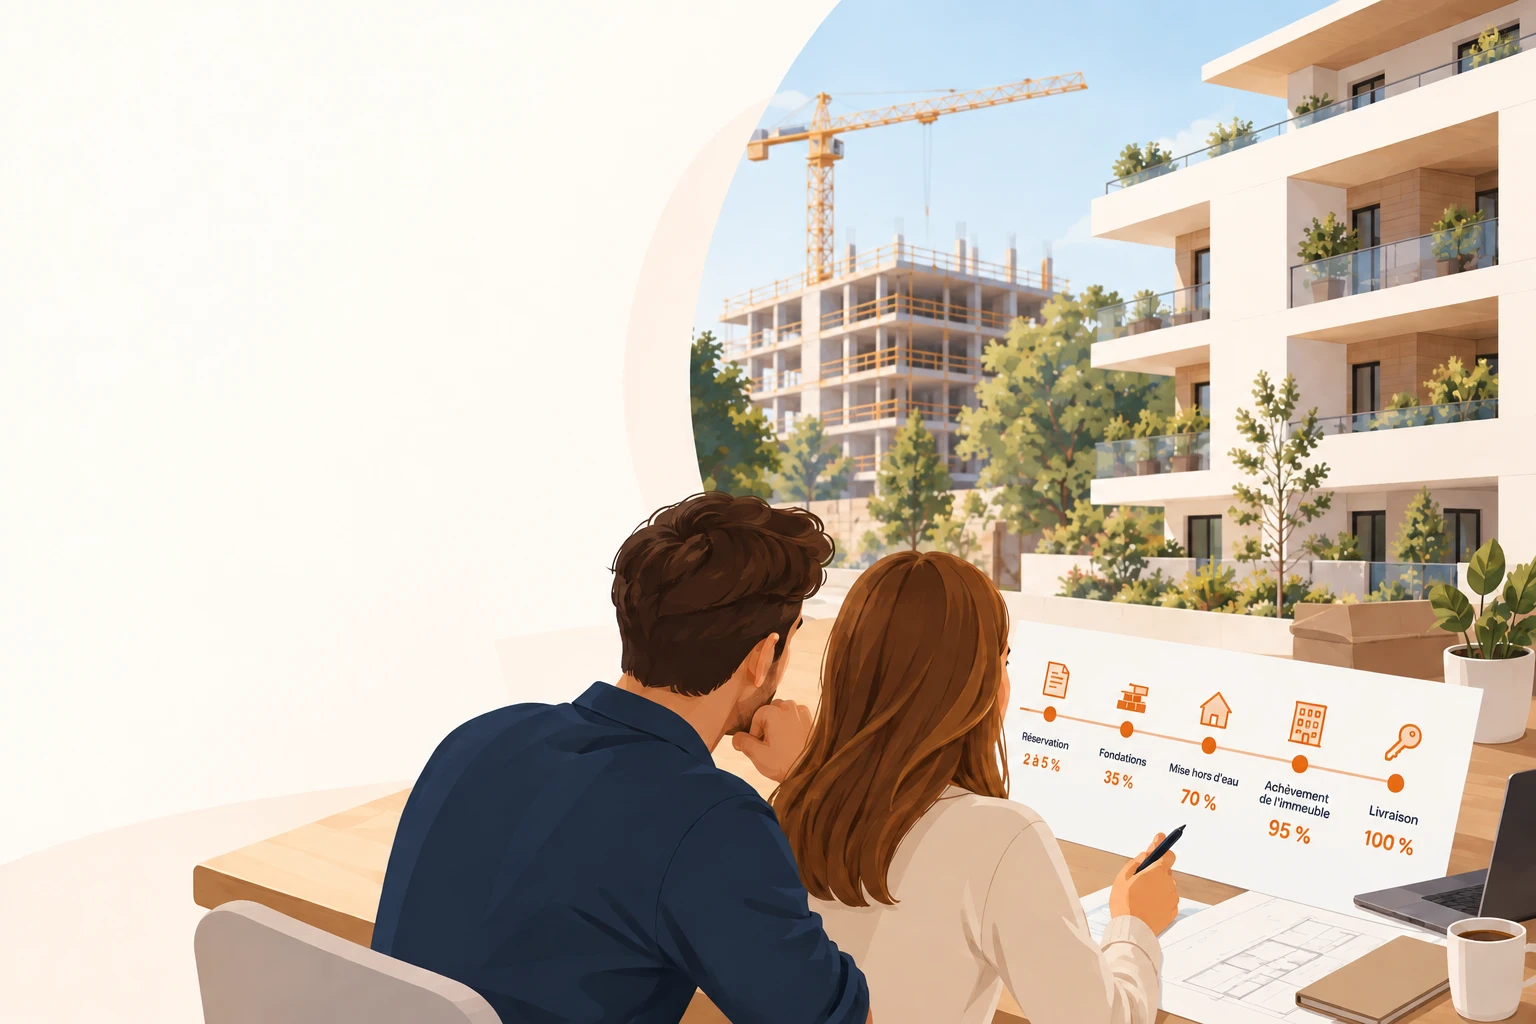
Voici jusqu’où il peut te demander de payer à chaque grande étape.
| Étape | Ce que tu as versé au total, au maximum |
|---|---|
| Signature de la réservation | Le dépôt de garantie : 5 % du prix si la vente est prévue dans l’année, 2 % si elle intervient entre un et deux ans, rien au-delà |
| Fondations achevées | 35 % |
| Immeuble hors d’eau (couvert par la toiture) | 70 % |
| Immeuble achevé | 95 % |
| Remise des clés | 100 %, soit le solde de 5 % |
Une chose à retenir avant tout : ces pourcentages se cumulent. À la mise hors d’eau, tu as versé 70 % du prix en tout, pas 35 % puis 70 %. Quant au dépôt de garantie du début, il ne s’ajoute pas à l’addition. Il vient en déduction de tes premiers appels.
Ton contrat peut prévoir des étapes intermédiaires, par exemple à l’achèvement d’un plancher. C’est parfaitement légal, à condition que le total réclamé ne franchisse jamais les plafonds ci-dessus. Si un appel te semble en avance sur l’état réel du chantier, tu es en droit de demander à vérifier avant de sortir le chéquier.
Au départ : le dépôt de garantie, et tes dix jours pour changer d’avis
Le dépôt de garantie se verse à la signature du contrat de réservation. Il part sur un compte séquestre, bloqué, et non sur le compte du promoteur. La loi t’accorde par ailleurs dix jours après la signature pour te rétracter. Si tu renonces dans ce délai, on te rend la totalité de la somme.
Pendant les travaux : ce que fait ta banque
Quand l’achat repose sur un prêt, la banque ne débloque pas tout d’un coup. Elle suit les appels de fonds et libère l’argent au fur et à mesure. Pendant cette phase, tu ne rembourses en général pas encore le capital. Tu paies des intérêts, dits intercalaires, calculés sur les sommes déjà versées. Plus le chantier avance, plus cette mensualité grimpe. C’est une réalité souvent sous-estimée, à intégrer dans ton budget dès le départ. Pour ta situation précise, ton conseiller bancaire reste le mieux placé. Nous n’entrons pas ici dans le conseil de financement.
Le jour des clés : les 5 % et la carte de la consignation
Le dernier versement, ces 5 % qui restent, tombe à la livraison, au moment où le promoteur te remet les clés. C’est aussi le jour où tu visites ton logement en détail et où tu notes, sur le procès-verbal de livraison, les défauts que tu constates. On les appelle des réserves.
Un droit mérite alors toute ton attention. Si tu émets des réserves, tu peux placer ces 5 % sous séquestre plutôt que de les régler tout de suite. L’argent reste bloqué jusqu’à ce que le promoteur ait corrigé ce qui doit l’être. C’est un vrai moyen d’obtenir des finitions conformes. En cas d’hésitation sur la marche à suivre, fais-toi accompagner.
Et si le chantier prend du retard ?
Un décalage de planning arrive souvent, et il n’a rien d’alarmant en soi. La règle ne change pas pour autant : un appel de fonds ne se justifie que si l’étape correspondante est réellement atteinte. Tant qu’elle ne l’est pas, l’appel n’a pas lieu d’être. Dans le doute, tu peux réclamer une attestation d’avancement avant de payer.
Ce qu’il faut garder en tête
Vérifie toujours que l’étape est bien franchie avant de régler un appel. Prévois les intérêts intercalaires dans ton budget d’attente, car ils pèsent plus qu’on ne le croit. Et le jour de la livraison, si des réserves subsistent, pense à la consignation des 5 % plutôt que de payer les yeux fermés.
Comprendre cet échéancier, c’est déjà retirer une bonne part du stress des mois qui séparent la signature de l’emménagement. Le reste de l’attente se traverse toujours mieux à plusieurs : suivre le chantier, poser ses questions, faire connaissance avec ceux qui vivront bientôt sur le même palier. C’est exactement ce que propose MesFutursVoisins, l’espace privé de ta future résidence, ouvert dès avant les clés.
Cet article a une vocation d’information et ne remplace ni un conseil juridique ni un conseil financier. Les montants cités sont les plafonds fixés par la loi (article R.261-14 du Code de la construction et de l’habitation). C’est ton contrat de réservation et ton acte de vente qui font foi. Un doute ? Ton notaire est là pour ça.
À lire aussi : VEFA et achat sur plan, le guide complet